Quỹ dự phòng gia đình: Để bao nhiêu tháng chi tiêu mới đủ an tâm?
Quỹ dự phòng là tấm đệm tài chính quan trọng nhất của một gia đình, nhưng nhiều người vẫn chưa biết nên để bao nhiêu là đủ. Câu trả lời phụ thuộc vào thu nhập, công việc và số người phụ thuộc của mỗi nhà.
Có một khoản tiền mà mọi gia đình đều nên có, nhưng không ít gia đình vẫn chưa có: quỹ dự phòng. Đó là khoản tiền dành riêng cho những tình huống không lường trước, như mất việc, ốm đau, xe hỏng hay một khoản chi đột xuất. Khi không có quỹ dự phòng, mỗi sự cố nhỏ đều có thể trở thành một cuộc khủng hoảng tài chính, buộc gia đình phải vay mượn hoặc bán tài sản.
Quỹ dự phòng khác với tiền tiết kiệm mua nhà hay tiền đầu tư. Tiền tiết kiệm mua nhà có mục tiêu rõ ràng và thời hạn cụ thể. Tiền đầu tư chấp nhận rủi ro để sinh lời. Còn quỹ dự phòng chỉ có một nhiệm vụ duy nhất: luôn sẵn sàng khi gia đình cần đến. Vì vậy, nó phải được giữ ở nơi an toàn, rút ra được ngay và không bị trộn lẫn với các khoản tiền khác.
Mức chuẩn: từ ba đến sáu tháng chi tiêu
Nguyên tắc chung được nhiều chuyên gia tài chính cá nhân đưa ra là quỹ dự phòng nên đủ chi tiêu từ ba đến sáu tháng. Con số này tính theo chi tiêu thiết yếu hàng tháng, bao gồm tiền nhà, ăn uống, đi lại, học phí và các khoản bắt buộc khác, chứ không tính theo thu nhập. Một gia đình chi tiêu 15 triệu đồng một tháng sẽ cần quỹ dự phòng từ 45 đến 90 triệu đồng.
Trong khoảng ba đến sáu tháng, mức nào là phù hợp còn tùy thuộc vào hoàn cảnh từng nhà. Nếu cả hai vợ chồng đều làm công việc ổn định trong cơ quan nhà nước hoặc doanh nghiệp lớn, ba tháng chi tiêu có thể là đủ. Nếu một người làm nghề tự do với thu nhập bấp bênh, hoặc gia đình có con nhỏ và người già phụ thuộc, nên hướng tới sáu tháng, thậm chí hơn. Người làm nghề tự do càng cần quỹ dự phòng lớn, vì thu nhập của họ có thể gián đoạn bất cứ lúc nào mà không có trợ cấp thất nghiệp hay bảo hiểm đầy đủ.
Bắt đầu từ đâu khi thu nhập còn eo hẹp?
Nhiều người nghe đến con số 45 đến 90 triệu đồng thì nản lòng, vì thu nhập hàng tháng còn chưa đủ chi tiêu thoải mái. Nhưng quỹ dự phòng không cần phải có đủ ngay lập tức. Điều quan trọng là bắt đầu, dù chỉ với một khoản nhỏ. Hãy đặt mục tiêu đầu tiên là một tháng chi tiêu, rồi nâng dần lên hai tháng, ba tháng.
Một cách làm hiệu quả là trích một khoản cố định ngay khi nhận lương, trước khi chi tiêu bất cứ thứ gì. Dù chỉ là 500 nghìn hay một triệu đồng mỗi tháng, khoản tiền đó sẽ tích lũy dần theo thời gian. Khi đã đạt mức một tháng chi tiêu, cảm giác an tâm mà nó mang lại sẽ là động lực để tiếp tục. Đừng chờ đến khi dư dả mới bắt đầu, vì với hầu hết gia đình, thời điểm dư dả đó hiếm khi tự đến.
Để quỹ dự phòng ở đâu và khi nào thì dùng?
Quỹ dự phòng nên được giữ trong tài khoản tiết kiệm có kỳ hạn ngắn hoặc tài khoản thanh toán riêng, tách biệt khỏi tài khoản chi tiêu hàng ngày. Điều này giúp tiền vừa sinh lãi nhẹ, vừa không bị tiêu nhầm vào những khoản không cần thiết. Tuyệt đối không nên đầu tư quỹ dự phòng vào cổ phiếu hay các kênh rủi ro, vì khi gia đình cần tiền gấp cũng có thể là lúc thị trường đang giảm mạnh.
Về nguyên tắc sử dụng, chỉ dùng quỹ dự phòng cho những tình huống thật sự khẩn cấp và ngoài dự kiến: mất việc, ốm đau phải nằm viện, sửa chữa lớn trong nhà. Những khoản chi có thể dự đoán trước như học phí kỳ mới, bảo hiểm xe hay tiền Tết thì nên lập kế hoạch riêng, không lấy từ quỹ dự phòng. Sau mỗi lần phải dùng đến, hãy ưu tiên bổ sung lại quỹ về mức chuẩn trước khi chi tiêu cho các mục đích khác.
Quỹ dự phòng không làm gia đình giàu lên, nhưng nó giữ cho gia đình không bị nghèo đi vì một biến cố bất ngờ. Đó là khoản đầu tư về sự an tâm, và với nhiều gia đình, sự an tâm đó đáng giá hơn bất kỳ khoản lợi nhuận nào.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
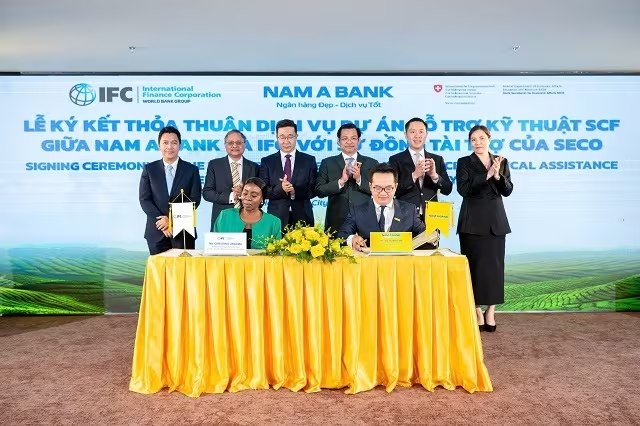
Nam A Bank & IFC: Cách mạng hóa tiếp cận vốn cho SMEs qua Tài trợ Chuỗi cung ứng
Nam A Bank hợp tác cùng IFC triển khai Tài trợ Chuỗi cung ứng (SCF), giúp SMEs tiếp cận vốn dựa trên dòng tiền, không cần tài sản đảm bảo. Xem chi tiết chiến lược tại đây!
VN-Index 'rơi' khỏi mốc 1,900: Áp lực bán tháo hay nhịp điều chỉnh?
VN-Index bất ngờ giảm sâu, mất mốc 1,900 điểm do áp lực bán tháo gia tăng phiên chiều. Phân tích chi tiết biến động nhóm ngành và động thái khối ngoại tại đây!
Tối Ưu Dòng Tiền Cho SME: Giải Mã Gói Ưu Đãi Toàn Diện Từ VietinBank
Tối ưu chi phí và dòng tiền với gói ưu đãi doanh nghiệp vừa và nhỏ VietinBank 2026. Mở tài khoản eKYC, miễn phí chuyển tiền và ưu đãi tỷ giá cực sốc. Xem ngay!
VN-Index Thủng 1,900 Điểm: Áp Lực Chốt Lời Hay Tín Hiệu Đảo Chiều?
VN-Index bất ngờ đảo chiều, mất mốc 1,900 điểm sau chuỗi tăng dài. Phân tích chi tiết áp lực bán ròng từ khối ngoại và tín hiệu kỹ thuật quan trọng cho nhà đầu tư.